摘要:个人流水制作很重要,李姐因银行流水问题差点无法购房贷款,我们帮她解决了这个问题。
李姐的无奈遭遇
去年十一月,李姐看中了郊区的一套学区房。首付三成,剩下的需要按揭。银行客户经理递过来的资料清单里,“近半年银行流水”那一行被红笔圈了起来。
“我做美容院的,现金交易多,账上根本没流水。”李姐站在中介办公室门口,眉头紧锁,手里捏着那份要命的清单。
数据背后的现象
我们接触过不少像李姐这样的个体经营者。大概有七八成的小商家,因为经营方式传统,资金流动很难体现在银行账户上。这导致他们在申请贷款、证明收入时面临巨大障碍。
关键问题在哪?
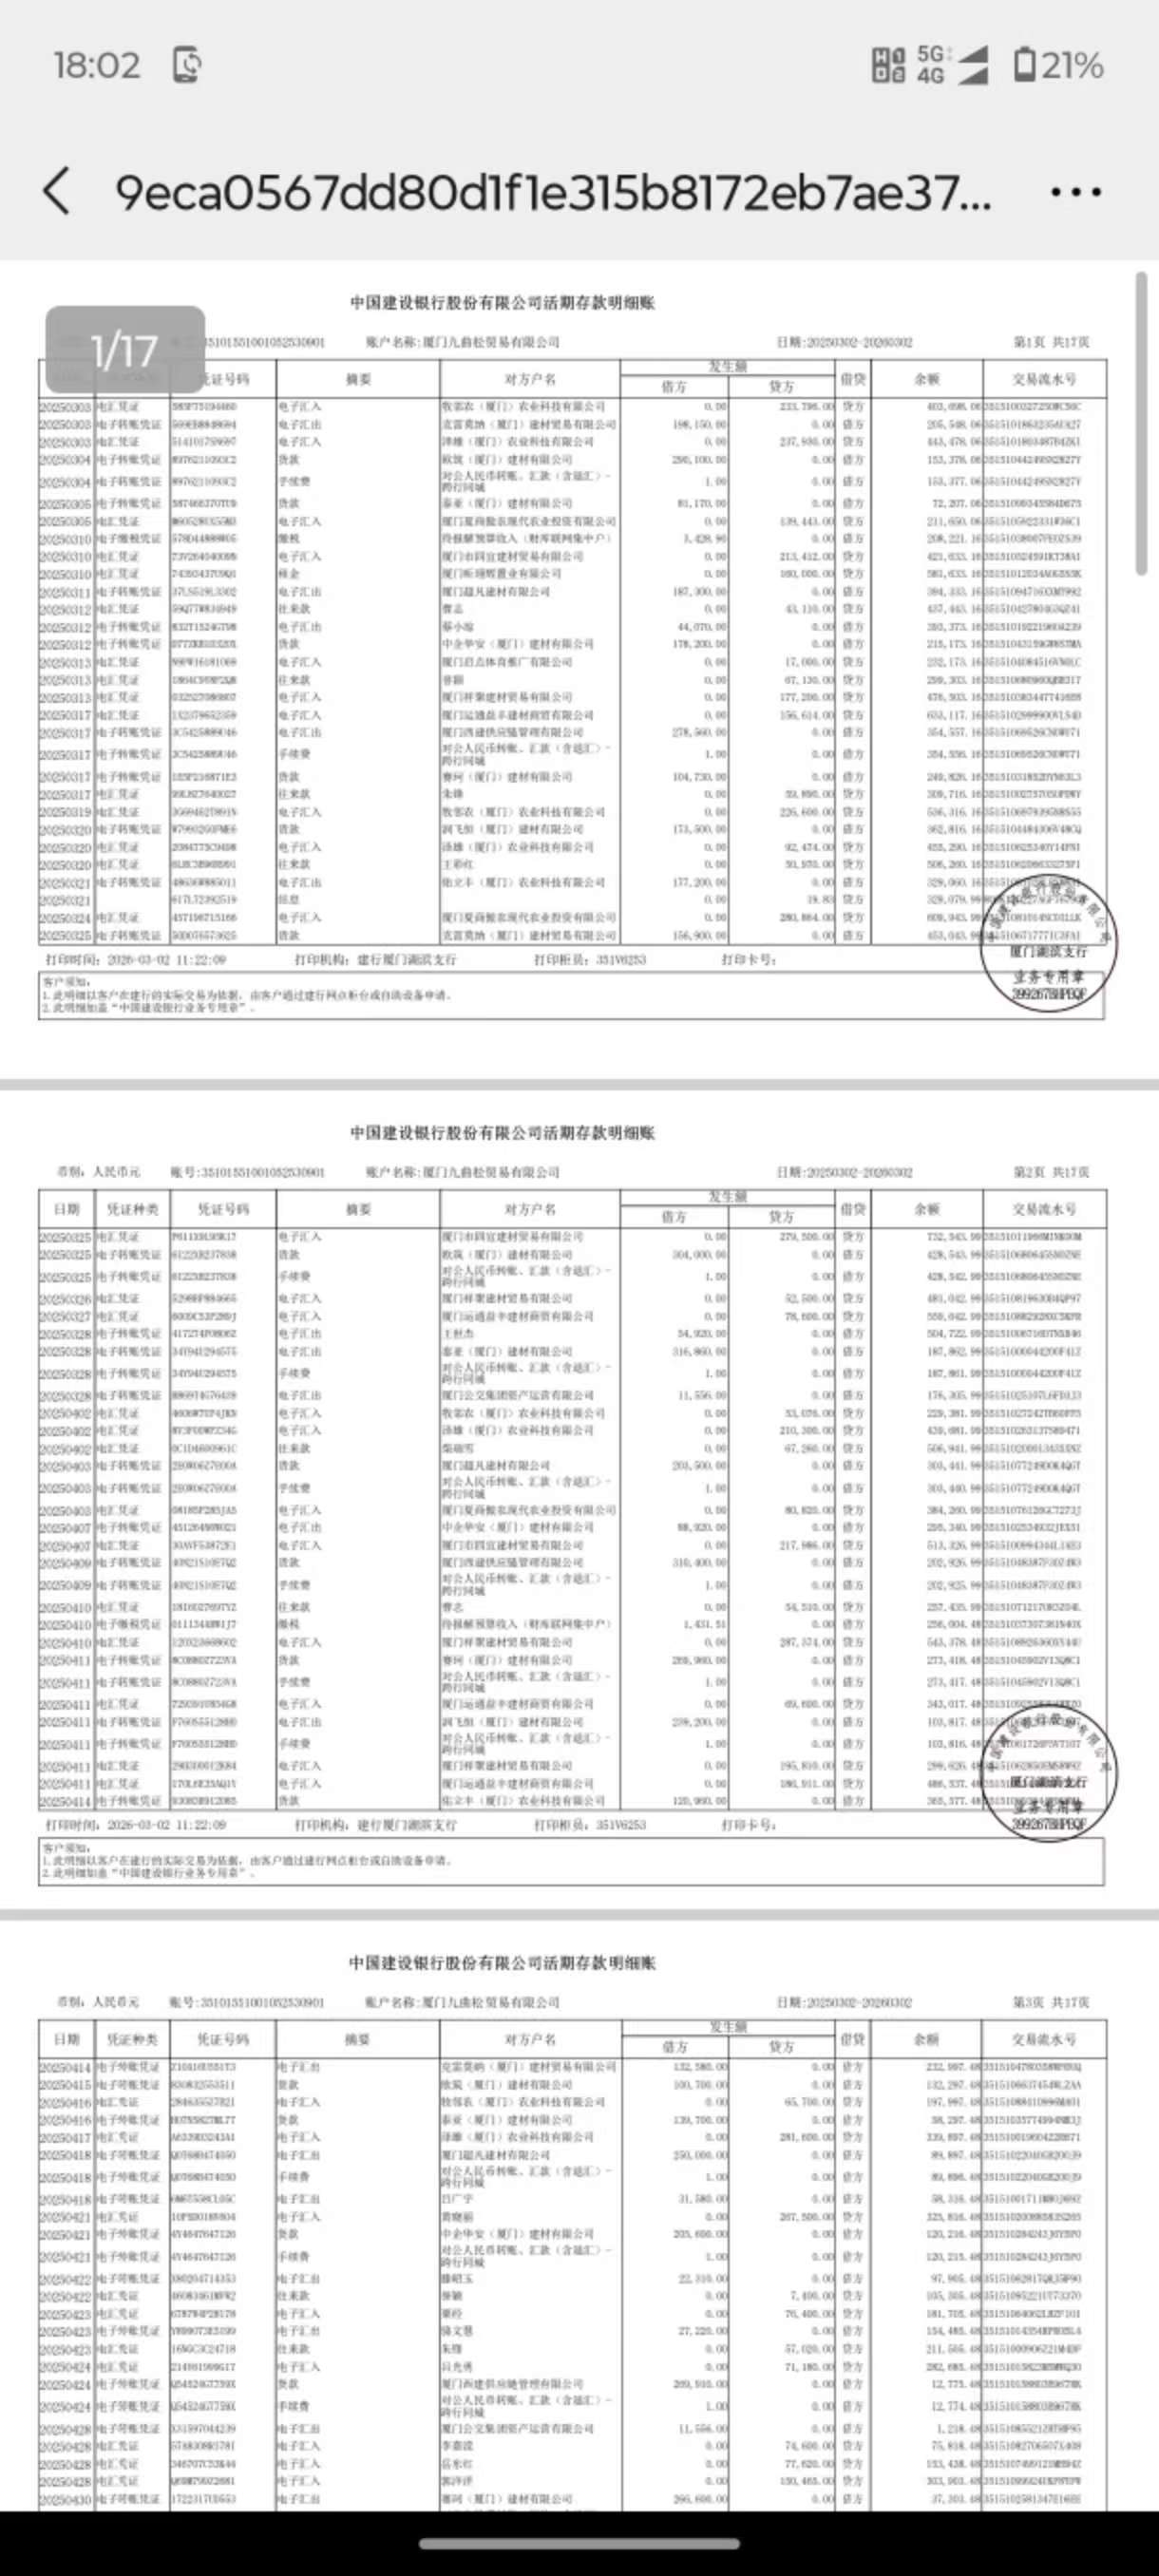
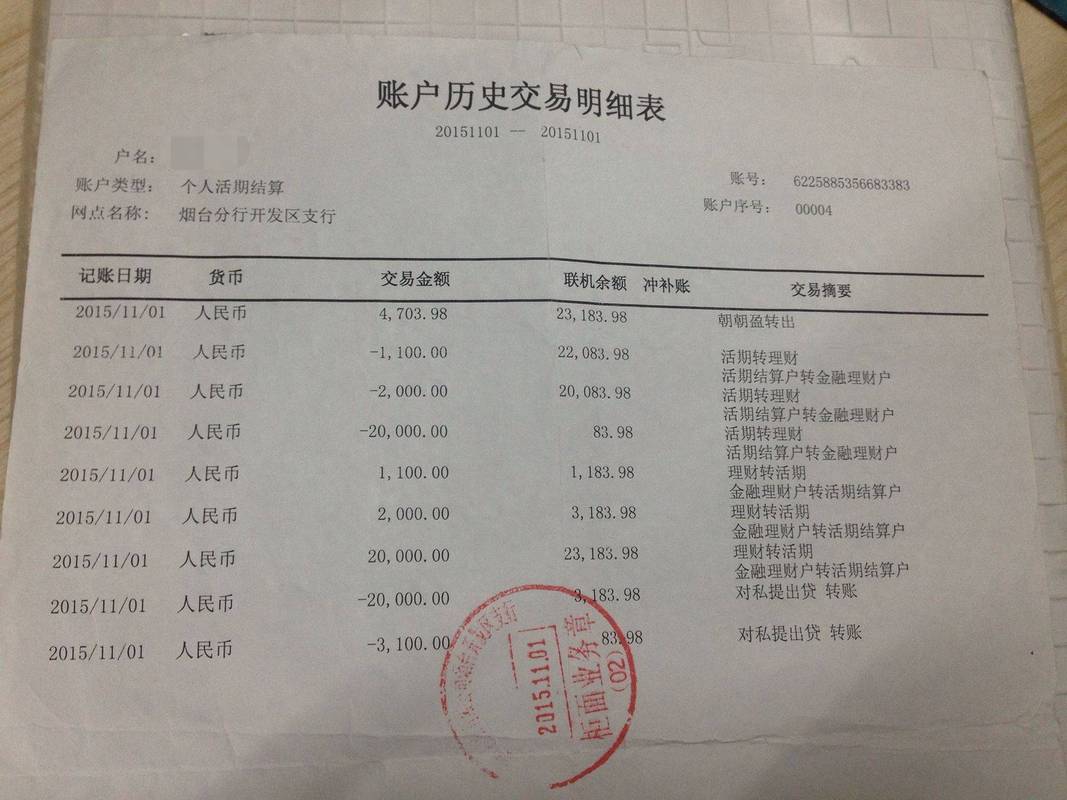
多数人以为只要有钱就行,其实银行更看重的是“可视化的资金轨迹”。如果没有规范的流水记录,即便你有足够的资产,银行也无法评估你的还款能力。
外行人不知道的操作细节
- 银行流水不仅仅是收支记录,更是信用凭证。
- 很多政策虽然允许补充材料,但实际审核中,流水的真实性权重极高。
我们的处理方式
李姐找到我们时,距离她约定的贷款审批期限只剩两周。“这下麻烦了,我还以为随便弄个流水就能过关。”她叹了口气,眼神里满是焦虑。
具体操作步骤
- 梳理李姐美容院的日常收入模式,确定哪些可以通过电子支付归集。
- 协助她与合作供应商协商,将部分大额采购款项通过转账形式留下痕迹。
- 指导她定期将零散现金存入对公账户,并备注清楚用途。
“你们这招管用吗?”李姐当时一边整理账本一边问,语气里带着几分怀疑。(这事我后来才想明白,其实很多人一开始都不相信能行)
最终的结果
半个月后,李姐顺利拿到了贷款批复。看着手机上的短信通知,她在电话那头松了一口气:“早知道这么折腾,我当初就该早点找你们。”
给读者的一个提醒
如果你也遇到类似的情况,先别急着走旁门左道。坐下来仔细梳理一下自己的资金流向,或许能找到合法合规的解决办法。




发表评论